
עדיף כבר לשאול קוראת בקפה
בתגובה ליוזמות המשפטיות של ממשלת נתניהו, סוכנות מודי'ס הורידה את תחזית האשראי של מדינת ישראל, והכותרות רעמו. אבל בלי קשר לנזקים שהממשלה הזו גורמת ועוד תגרום - מודי'ס היא מקור מאוד מפוקפק להסתמך עליו


נניח שהמרצה באוניברסיטה היתה מקבלת את משכורתה ישירות מהתלמידים, כל אחד לפי עומק כיסו – האם אפשר היה להסתמך על הציונים שנתנה להם כמדד אובייקטיבי להצלחתם, לחוכמתם או לשקדנותם? או שמא התלמיד העשיר היה לפתע גם התלמיד המצטיין ביותר?
סוכנות דירוג האשראי של מודי’ס עובדת למעשה על עיקרון דומה. לדבריה, מטרת הדירוגים שלה היא “לספק למשקיעים שיטה פשוטה של דירוג, שבאמצעותה אפשר לאמוד את כושר האשראי היחסי העתידי של ניירות ערך”. מודי’ס מבקשת מן הציבור שלא להתייחס לדירוגים שלה “כהמלצות”, וגם לא כבסיס בלעדי להחלטות השקעה…
תוכן בלעדי למנויי בראשית
לצפייה התחברו או הצטרפו (שבוע ראשון מתנה!)

לא משנה אם תפתחו היום את ערוץ 13,14, Y-net, וואלה או מאקו, סביר להניח שתמצאו את אותו תמהיל ידיעות שנע על הספקטרום בין תחזיות אפוקליפטיות, פרסומות וקליקבייטים.
מה זה עושה לתודעה שלנו? איך זה משפיע עלינו שכולם מתבוננים על העולם דרך אותו פילטר שחור, מתועש וחסר חיים? איך זה משפיע על התודעה שלך?
טים קוק מנכ”ל אפל אמר פעם “אם אתה לא משלם על מוצר, כנראה שהמוצר זה אתה”. בבראשית אנחנו מציעים לך להפסיק להיות המוצר של מהנדסי התודעה והתקשורת. אנחנו מזמינים אותך להחזיק בכיס עוד זוג משקפיים, כזה שאפשר להתבונן דרכו כשהכל נראה שחור ולראות שיש גם זווית אחרת, שממנה רואים צבעים ואהבה ואור, ולדעת שבזכותך קיים אמצעי תקשורת אחד שלעולם לא ימכור את הנשמה.

מנוי דיגיטלי – גישה מלאה לספריית התוכן של בראשית

מנוי חודשי למגזין “בראשית” – חודש ניסיון
נניח שהמרצה באוניברסיטה היתה מקבלת את משכורתה ישירות מהתלמידים, כל אחד לפי עומק כיסו – האם אפשר היה להסתמך על הציונים שנתנה להם כמדד אובייקטיבי להצלחתם, לחוכמתם או לשקדנותם? או שמא התלמיד העשיר היה לפתע גם התלמיד המצטיין ביותר?
סוכנות דירוג האשראי של מודי’ס עובדת למעשה על עיקרון דומה. לדבריה, מטרת הדירוגים שלה היא “לספק למשקיעים שיטה פשוטה של דירוג, שבאמצעותה אפשר לאמוד את כושר האשראי היחסי העתידי של ניירות ערך”. מודי’ס מבקשת מן הציבור שלא להתייחס לדירוגים שלה “כהמלצות”, וגם לא כבסיס בלעדי להחלטות השקעה.
“דירוג אשראי לא אמור למדוד עושר פיננסי אלא יציבות ועמידה בהתחייבויות. ולכן, העשיר אומנם עשיר, אבל הוא יכול להיות גם ילד מופרע שלא בדיוק רוצה ללמוד ושיכול לאבד את ההון שלו במהירות שיא. במקרה כזה, הציון הגבוה שהוא קיבל מושפע לכאורה מניגוד עניינים ואינו משקף את המציאות”
אם נחזור לדוגמת המורה והתלמיד – הטענה העיקרית נגד מודי’ס, שנידונה בבתי משפט אמריקאיים כבר עשרות שנים, היא שככל שהתלמיד עשיר יותר ומשלם יותר, כך משתפר הציון שלו. זו אכן בעיה גדולה, ואפילו משפחת טורטל עשתה על זה מערכון. זו הבעיה הניצבת במרכז המחלוקות המשפטיות סביב מודי’ס כבר מעל 30 שנים, כי דירוג אשראי לא אמור למדוד עושר פיננסי אלא יציבות ועמידה בהתחייבויות. ולכן, העשיר אומנם עשיר, אבל הוא יכול להיות גם ילד מופרע שלא בדיוק רוצה ללמוד ושיכול לאבד את ההון שלו במהירות שיא. במקרה כזה, הציון הגבוה שהוא קיבל מושפע לכאורה מניגוד עניינים ואינו משקף את המציאות. זה בדיוק מה שקרה למודי’ס ולשתי סוכנויות דירוג האשראי הגדולות האחרות בארה”ב אחרי משבר הסאב פריים.
***
ג’ון מודי, ממציא דירוג האשראי המודרני של איגרות חוב (בעיקר), הקים את החברה בתחילת המאה הקודמת. איגרת חוב (אג”ח או bond) היא כלי פיננסי המאפשר לחברות ולממשלות לגייס כסף מן הציבור – למעשה לקבל הלוואה מהאזרחים. החברה שמנפיקה את איגרת החוב מחזירה לנו את החוב במועד שנקבע מראש ובערך מוסכם מראש. איגרת החוב נסחרת בבורסה, וניתן לקנות ולמכור אותה בלא קשר למועד פירעון “ההלוואה”. הממשלות הן המנפיקות את איגרות החוב בהיקפים הגדולים ביותר. וכך למעשה, חברת דירוג האשראי מדרגת את היציבות הכלכלית של הגוף שהנפיק את איגרת החוב, ושהתחייב להשיב את ההלוואה המגולמת ברכישתה במועד ובערך הנקובים. ככל שהכלכלה פחות יציבה, כך קטן הסיכוי שמנפיק יעמוד בהתחייבויותיו, ולכן הדירוג שלו יורד.
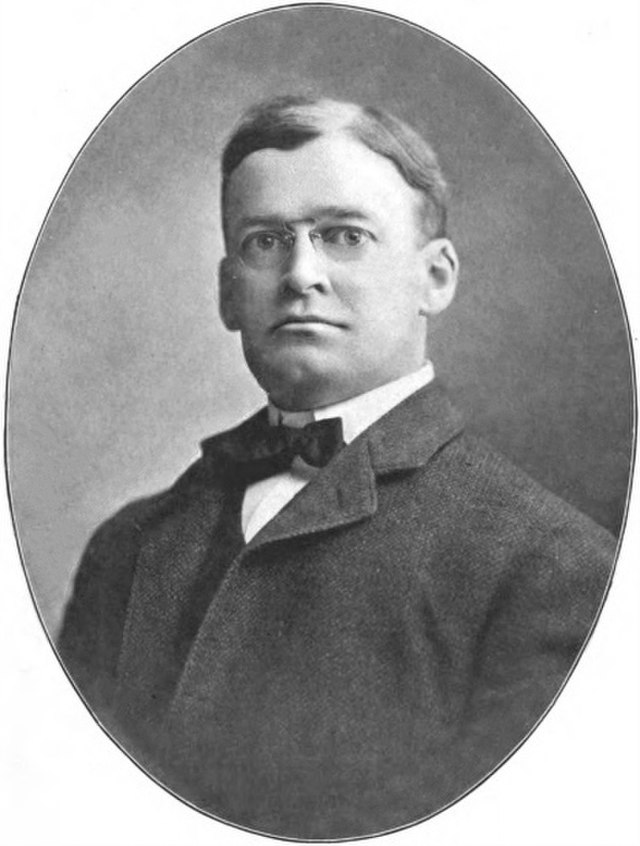
בשנת 1900 פרסם ג’ון מודי את הערכת השווי הראשונה שלו. הפרסום המקורי היה הצלחה מסחררת ונמכר בעותקים רבים. בהיעדר מדיה דיגיטלית המתעדכנת על בסיס שעתי תחזיותיו היו חדשניות, אם כי לעיתים, בפרקי הזמן שבין הפרסום לבין רכישת המדריך, המציאות הכלכלית השתנתה. עד שנת 1903 קיבל מדריך מודי’ס הכרה בינלאומית רחבה באמצעי התקשורת של אז. למרות ההצלחה המסחררת, מודי לא הצליח להפוך את הידע ואת שיטות הניתוח הכלכלי לתזרים מזומנים שיאפשר לו להתפתח, ובשנת 1903 נאלץ למכור את עסקיו, עקב קריסתה הכלכלית של החברה; החברה שדירגה יציבות כלכלית, קרסה בשל אי-יציבות כלכלית.
שנת 1907, שנת המלחמה בין רוסיה ליפן, זימנה משבר כלכלי אשר לא איפשר למודי לחדש את עסקיו. בשנת 1909 חזר מודי בפרסום חדש המתמקד אך ורק באיגרות החוב של חברות רכבות. בשנה זו הוא גם הגה את הרעיון לגבות דמי מנוי ממשקיעים. ב-1913 הוא הרחיב את מוקד המדריך, כך שיכלול גם חברות תעשייה ושירותים; מדריך מודי’ס החדש שפורסם בשנת 1913 כבר הציע דירוגים של ניירות ערך ציבוריים, כלומר של חברות הנסחרות בבורסות העולם. בשנת 1919 הרחיבה מודי’ס את דירוג האשראי גם לאיגרות חוב ממשלתיות.
הקשר בין שוק האג”ח האמריקאי לסוכנויות הדירוג, מודי’ס ואחרות, התפתח עוד יותר בשנות ה-30. ככל שהשוק גדל, קראו המשקיעים החדשים, נוסף למוסדות הבנקאיים המסורתיים להשקעות, להגברת השקיפות – מהלך שהוביל להעברת חוקי גילוי חדשים ומחייבים עבור מנפיקים, ולהקמתה של רשות ניירות הערך האמריקאית (SEC).
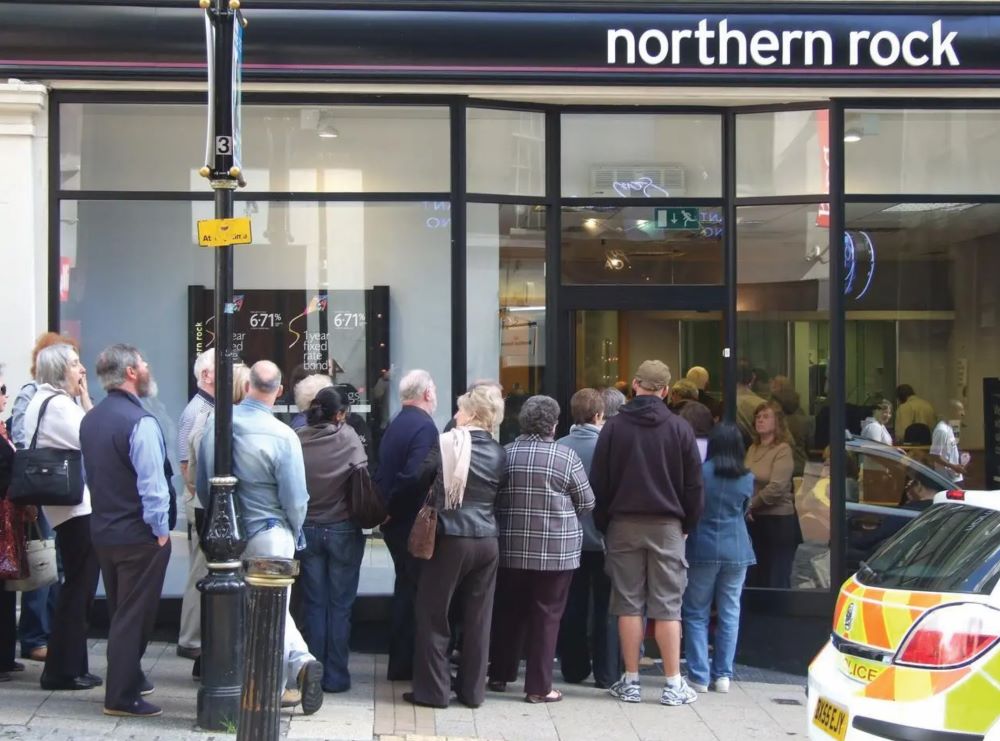
מודי’ס לא ראו את זה בא (צילום: לי ג’ורדן)
החיבוק בין חברת הדירוג לבין המוסדות הפיננסיים הפך צמוד יותר ויותר, עד שבשנת 1936 הוכנסה לתוקף מערכת חוקים חדשה שאסרה על בנקים להשקיע ב”ניירות ערך בהשקעה ספקולטיבית” (“אג”ח זבל” בטרמינולוגיה המודרנית), כפי שנקבע ב”מדריכי דירוג מוכרים”. הבנקים הורשו להשקיע ולהחזיק רק באג”ח “בדרגת השקעה”, כלומר, אלה המקבלות את חותמת שיקול דעתה של מודי’ס, נוסף לשתי סוכנויות דירוג חדשות שהוקמו במקביל – סטנדרד אנד פור’ס ופיץ’.
כך, באמצעות מעגלי היזון עצמיים – מחד, הרגולטור מאמץ את הדירוג של מודי’ס כסטנדרט שרק באמצעותו ניתן לבצע השקעות מוסדיות: השקעות בנקים, חברות ביטוח, ממשלות וכדו’, ומאידך מודי’ס מדרגת גבוה את מרבית הגופים המוסדיים – נוצרו מעגלי הון המזינים אלה את אלה.
הסכם ברטון-וודס – (Bretton Woods) שנחתם בשנת 1944 הקפיץ מעלה את עסקיה של מודי’ס ואת מעמדה כממליכת מלכים בעולם ההשקעות. זהו הסכם כלכלי אשר קבע את שערי החליפין של מטבעות בין המדינות המפותחות. ההסכם נחתם בוועידת פסגה כלכלית בינלאומית שנערכה בחודש יולי 1944, בעיירה ברטון-וודס שבניו-המפשייר בארצות הברית, ומכאן שמו.
המדינות שהשתתפו בוועידה ברטון-וודס שאפו להימנע מחזרה על השגיאות הקריטיות שנעשו בחוזה ורסאי שנערך לאחר מלחמת העולם הראשונה, ויצר מתח כלכלי ופוליטי רב שהיה הטריגר המרכזי למלחמת העולם השנייה.
בהתאם לדו”ח החקירה של המשבר הפיננסי, 73% מניירות הערך המגובים במשכנתאות של מודי’ס שדורגו בשנת 2006 בדירוג הגבוה ביותר, טריפל-A, הורדו עד שנת 2010 לדרגת דירוג אג”ח זבל. ב”מסקנות על פרק 8″ כתבה ועדת החקירה למשבר פיננסי במפורש: “היה כשל ברור בממשל התאגידי במודי’ס, שלא הבטיח את איכות הדירוג שלה על עשרות אלפי ניירות ערך מגובי משכנתאות”
את הלקח מקריסת הכלכלות של שנת 1931 ניסו המעצמות להפנים לאחר מלחמת העולם השנייה. הסכם ברטון-וודס נועד למנוע משברים כלכליים נוספים מסוג זה. הוא קיבע את ערכם של מטבעות בינלאומיים מול הדולר האמריקאי, ובכך ביטא, הלכה למעשה, את הפיכת ארצות הברית למעצמה כלכלית עולמית.
ערכו של הדולר עצמו נקבע ל-$35 לאונקיית זהב וכיוון ששאר המטבעות הוצמדו לדולר – בעקיפין נכפה על המדינות תקן הזהב. עיקרון מרכזי זה של הסכם ברטון-וודס בוטל בשנת 1971 עם הכרזתו של נשיא ארצות הברית ריצ’רד ניקסון על ביטול תקן הזהב כבסיס לדולר.
עם תחילת עידן הגלובליזציה הלכו ונעלמו עקרונות ההסכם. מודי’ס צברה את כוחה הרב בשנים הללו, שבין ועידת ברטון-וודס בשנת 1944 לבין נפילת חומת ברלין המסמלת את תחילת עידן הגלובליזציה בשנת 1989. בשנים אלה ובבאות אחריהן פתחה מודי’ס את משרדיה הראשונים בחו”ל – ביפן ב-1985, בבריטניה ב-1986, בצרפת ב-1988, בגרמניה ב-1991, בהונג קונג ב-1994, בהודו ב-1998 ובסין ב-2001.
משהגיעו שנות ה-90 וה-2000, החלה החברה בתהליך התדרדרות – חל קיטון בצמיחה ובאמון הגלובלי, ותהליכים משפטיים ליוו אותה. מנפיקים לא מרוצים תבעו את מודי’ס ומשרד המשפטים האמריקני ערך חקירה מקיפה בעניינה. משבר אנרון, משבר משכנתאות הסאב-פריים בארה”ב, תוצאותיו החמורות והמשבר הפיננסי שהתרחש בעקבותיו בשנות ה-2000 העלו ספק רב בכל הנוגע ליכולתה של מודי’ס לדרג במדויק את מנפיקי האג”ח.
המשבר הפיננסי העולמי שחל בסוף שנות ה-2000 הביא לביקורת מוגברת על ההערכות של סוכנויות דירוג האשראי בנוגע לניירות ערך פיננסיים מורכבים. מודי’ס ומתחריה הקרובים היו נתונים לביקורת בעקבות פעולות נרחבות להורדת הדירוג, שעשו החל מיולי 2007. בהתאם לדו”ח החקירה של המשבר הפיננסי, 73% מניירות הערך המגובים במשכנתאות של מודי’ס שדורגו בשנת 2006 בדירוג הגבוה ביותר, טריפל-A, הורדו עד שנת 2010 לדרגת דירוג אג”ח זבל. ב”מסקנות על פרק 8″ כתבה ועדת החקירה למשבר פיננסי במפורש: “היה כשל ברור בממשל התאגידי במודי’ס, שלא הבטיח את איכות הדירוג שלה על עשרות אלפי ניירות ערך מגובי משכנתאות”.
בחודש אפריל 2013 הגישו קבוצות שונות, כולל הבנק המסחרי של אבו דאבי, 14 תביעות נזיקין כנגד מודי’ס, סטנדרד אנד פור’ס ומורגן סטנלי. בתביעות נטען כי הסוכנויות ניפחו את דירוגיהן וכי ההשקעה באג”חים מנופחות הערך הובילה לאובדן ההשקעה בהיקפים עצומים.
בחודש ינואר 2017 הסכימה מודי’ס לשלם בהסכם פשרה כמעט 864 מיליון דולר, כדי להסדיר את תביעות הנזיקין שהוגשו נגדה בגין אחריותה לנזקי משבר הסאב-פריים של שנת 2008. התובעת הכללית של קליפורניה בהליך דנן היתה קמלה האריס, היום סגנית נשיא ארה”ב.
אז לא, אנחנו ממש לא מנסים לומר שנתניהו ושלטונו עושים מלאכה טובה בכלכלה. אנחנו אומרים שהדירוג של מודיס מזכיר לנו את הזריקות של פייזר, תלוי מי משלם וכמה, תלוי מי מחליט ולמה, ובעיקר – לא בטוח ולא יעיל בעליל.
ואי אפשר לסכם כתבה זו בלי שתוזכר בה ולו פעם אחת המילה האופנתית כל כך – אקלים. ובכן, לידיעת מפעילי התנורים, בשנת 2019 רכשה מודי’ס נתח שליטה בחברת נתוני סיכוני האקלים Four Twenty Seven – עכשיו ברור למה ירד בפסח מבול כל כך לא אופייני.




תגובות