
אפקט הפרפר של הכספומטים בסין
הבנקים בסין על סף קריסה, וגם ענף הנדל"ן. וכשהאדמה נעה בבייג'ינג, העולם כולו רועד


תארו לעצמכם שיום אחד אתר הבנק שלכם נופל ואינו זמין, כרטיס האשראי שלכם לא עובר, ואתם רואים שלחברים שלכם והמשפחה שלכם קורה בדיוק אותו דבר. כבר כתבנו פה על התסריט הזה כמה פעמים, זוכרים? אתם הולכים לכספומט והמכשיר אינו מוציא לכם כסף מזומן, ואחרי שלושה ניסיונות בולע את הכרטיס. אתם מגיעים לסניף הבנק ורואים מאות אנשים צובאים על דלתות הסניף הסגור, והמשטרה קוראת לכולכם לשוב לבתים ולא להפר את הסדר. לא נעים.
עכשיו, דמיינו לעצמכם שבמקביל הקבלן שלכם מודיע שהוא נכנס להליך של פשיטת רגל ולא יוכל להשלים את בניית הדירה שעליה שילמתם כבר מאות אלפי שקלים. אתם מחפשים בבהילות ובבהלה מידע ברשת, אבל כל מה שאתם מוצאים הם דיווחים כרגיל, וקריאה של שר האוצר להמשיך ולהצמיח את המשק.
זה בדיוק המצב כרגע בסין. הכלכלה שם על סף קריסה. הבנקים הסינים כבר סגרו את הדלתות והאזרחים לא יכולים עוד למשוך כסף. הממשלה מציבה טנקים…
תוכן בלעדי למנויי בראשית
לצפייה התחברו או הצטרפו (שבוע ראשון מתנה!)

לא משנה אם תפתחו היום את ערוץ 13,14, Y-net, וואלה או מאקו, סביר להניח שתמצאו את אותו תמהיל ידיעות שנע על הספקטרום בין תחזיות אפוקליפטיות, פרסומות וקליקבייטים.
מה זה עושה לתודעה שלנו? איך זה משפיע עלינו שכולם מתבוננים על העולם דרך אותו פילטר שחור, מתועש וחסר חיים? איך זה משפיע על התודעה שלך?
טים קוק מנכ”ל אפל אמר פעם “אם אתה לא משלם על מוצר, כנראה שהמוצר זה אתה”. בבראשית אנחנו מציעים לך להפסיק להיות המוצר של מהנדסי התודעה והתקשורת. אנחנו מזמינים אותך להחזיק בכיס עוד זוג משקפיים, כזה שאפשר להתבונן דרכו כשהכל נראה שחור ולראות שיש גם זווית אחרת, שממנה רואים צבעים ואהבה ואור, ולדעת שבזכותך קיים אמצעי תקשורת אחד שלעולם לא ימכור את הנשמה.

מנוי דיגיטלי – גישה מלאה לספריית התוכן של בראשית

מנוי חודשי למגזין “בראשית” – חודש ניסיון
תארו לעצמכם שיום אחד אתר הבנק שלכם נופל ואינו זמין, כרטיס האשראי שלכם לא עובר, ואתם רואים שלחברים שלכם והמשפחה שלכם קורה בדיוק אותו דבר. כבר כתבנו פה על התסריט הזה כמה פעמים, זוכרים? אתם הולכים לכספומט והמכשיר אינו מוציא לכם כסף מזומן, ואחרי שלושה ניסיונות בולע את הכרטיס. אתם מגיעים לסניף הבנק ורואים מאות אנשים צובאים על דלתות הסניף הסגור, והמשטרה קוראת לכולכם לשוב לבתים ולא להפר את הסדר. לא נעים.
עכשיו, דמיינו לעצמכם שבמקביל הקבלן שלכם מודיע שהוא נכנס להליך של פשיטת רגל ולא יוכל להשלים את בניית הדירה שעליה שילמתם כבר מאות אלפי שקלים. אתם מחפשים בבהילות ובבהלה מידע ברשת, אבל כל מה שאתם מוצאים הם דיווחים כרגיל, וקריאה של שר האוצר להמשיך ולהצמיח את המשק.
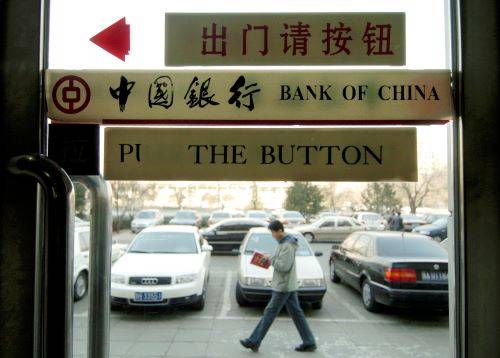
זה בדיוק המצב כרגע בסין. הכלכלה שם על סף קריסה. הבנקים הסינים כבר סגרו את הדלתות והאזרחים לא יכולים עוד למשוך כסף. הממשלה מציבה טנקים ברחובות כדי למנוע מהומות. ועל הדרך בוצעה צנזורה גדולה ברשת לכל מידע שקשור לנושא, שכן המערכת הבנקאית בנויה, כידוע, על אמון.
הבנקים הסינים פשוט שיקרו ללקוחותיהם. הם הורידו את אתרי האינטרנט ל”תחזוקה” שלעולם לא הסתיימה, וסגרו את אופציית המשיכה ממכשירי הכספומט. באופן הזה יותר מ- 6 מיליארד דולר נשדדו מהציבור. מנכ”ל הבנק הגדול בהונאן ברח מגבולות סין, כנראה לארצות הברית.
הסיבה לקריסת הבנקים בסין נובעת קודם כל משחיתות ותאוות בצע. לפני כמה שנים, בנקים במחוז הונאן שבסין החלו לפרסם באינטרנט תוכניות השקעה חדשניות שהבטיחו תשואות בריביות גבוהות מאוד, שהיו קשורות לפרויקטים שהבנק עצמו טען שהם חסרי סיכון. הלקוחות הוטעו לחשוב שהם משקיעים כספם בחשבונות רגילים, שמבוטחים על ידי הממשלה הסינית, אלא שזה לא היה המצב בפועל והכסף לא היה מבוטח כלל וכלל. ואז הגיעה הקורונה, השוק הסיני החל בהאטה, ההשקעות בפרויקטים המסוכנים הללו החלו לרדת לטמיון והתוצאה הבלתי נמנעת היתה שאזל הכסף והאזרחים המודאגים החלו לצבוא על דלתות הבנקים.
גם הכסף שלנו, זה שהפקדנו בבנק, לא יושב בחשבון העובר ושב שלנו באפס מעשה. לבנק מותר להשתמש במרביתו (בסין החוק מתיר לבנק להשתמש ב-88.25% ממנו) כדי להלוות אותו או להשקיע אותו ובכך לייצר רווחים לבעלי ההון שלו. כמובן שבתנאים הנכונים זה מאפשר לשוק לצמוח וליזמים לבצע פרויקטים. מצד שני, החסרון הוא שרק כמות קטנה של הכסף נמצאת בפועל נזילה בידי הבנק. אם כולם בבת אחת רצים למשוך את הכסף, ברור שהבנק יקרוס, הכסף לא באמת נמצא שם.
כדי למנוע את המצב הזה, הבנקים הסינים פשוט שיקרו ללקוחותיהם. הם הורידו את אתרי האינטרנט ל”תחזוקה” שלעולם לא הסתיימה, וסגרו את אופציית המשיכה ממכשירי הכספומט. באופן הזה יותר מ-6 מיליארד דולר נשדדו מהציבור. מנכ”ל הבנק הגדול בהונאן ברח מגבולות סין, כנראה לארצות הברית.
אם לא די בכך, כשפרצו המחאות, הבנקים גם שיתפו פעולה עם הממשלה. הם מסרו רשימות של אזרחים מסכנים שאיבדו את כספם והשתתפו במחאות, ואותם הממשלה הסינית סימנה כסיכון גבוה לאירוע בריאותי של הידבקות בקורונה, והכניסה אותם למעצר בית.
אך המהומות רק התגברו, והתפשטו לכל סין. בתוך חודשים ספורים, כל הבנקים בסין הטילו מגבלות על חשבונות הלקוחות. והממשלה הסינית? היא מכחישה כל סימן למשבר, ומצנזרת כל חומר בנושא באינטרנט. יוטיוברים רבים דיווחו על מתקפת בוטים סינים שדיווחו לגוגל על התכנים, והאחרונה נאלצה להסיר אותם מהרשת.
הכלכלה העולמית חשופה לבנקים הסינים, וכל חברות ההשקעה הגדולות, כמו JP Morgan, Citibank וגם בלאקרוק, מושקעות במיליארדים בבנקאות הסינית. וכמו שאתם מבינים, זה מתקרב אלינו, כי אלה לא רק כספים של הבנקים, אלא כספים של כולנו שכן חברות ההשקעות האלה מנהלות כספי לקוחות, קרנות פנסיה, וכספים של חברות ביטוח מרחבי העולם. כך באופן עקיף כל אחת ואחד מאיתנו מושקע גם הוא בבנקים הסינים ובהשקעות המסוכנות שלהם שיירדו לטמיון. בהוראת הממשלה הסינית הבנקים הסינים הפסיקו את החזרי התשלומים לחברות זרות. במילים אחרות, כולנו חשופים וכולנו נושפע במידה כזו או אחרת.
אבל זה רק חצי מהסיפור, כי גם שוק הנדל”ן הסיני קורס. שוק הנדל”ן בסין הוא בועה בשלבי פיצוץ. ובשילוב עם פשיטת הרגל של הבנקים שלקחו חובות ענק וכעת לא יכולים לשחרר את הכסף ללקוחות שלהם, מדובר בקטסטרופה. סין בבעיה גדולה, מאחר שהיא מדינה בתנופת בניה. ביוזמת הממשלה חל שם שינוי דמוגרפי משמעותי; משנות ה-80 ועד היום עברו מיליארדי סינים להתגורר בערים. בשנות ה-80 רק 20% מהם גרו בערים, והיום כבר כמעט שני שליש. ההשקעה המרכזית (70% מסך ההשקעה) של משקי הבית הסינים היא בנדל”ן. זה עניין תרבותי בסין – האזרחים רוצים להשאיר נכס לילד שלהם. השוק היה כל כך חם ותחרותי, עד שמרבית היזמים הסכימו לקבל מקדמות בצורת בארטר. כדי לעודד אזרחים שמתגוררים באיזורים חקלאיים לקנות דירה היו יזמים שהסכימו לקבל את המקדמה על הדירה בתמורה לתוצרים חקלאיים כגון שום, חזירים, חיטה ואבטיחים. היו זמנים שבהם קבלנים אפילו הציעו מרצדס חדשה בשווי 45,000 דולר לרוכשי דירות.
באופן עקיף כל אחת ואחד מאיתנו מושקע גם הוא בבנקים הסינים ובהשקעות המסוכנות שלהם שיירדו לטמיון. בהוראת הממשלה הסינית הבנקים הסינים הפסיקו את החזרי התשלומים לחברות זרות. במילים אחרות, כולנו – חשופים וכולנו נושפע במידה כזו או אחרת
בסין קיים עיוות גדול בשוק הנדל”ן–משלמים 30% מקדמה על דירה, אבל בניגוד למערב, תשלומי המשכנתא מתחילים באופן מיידי עם העסקה אפילו אם הבית עדיין לא נבנה. כתוצאה מכך, היזמים הסינים משתמשים בכסף שקיבלו כדי לממן עוד פרויקטים של מגורים ולמכור עוד דירות. זה הגיע למצב שבו עד כשליש מההכנסות של יזמים הגיעו מתשלומים של אזרחים לפני אספקת הדירה. מדובר בשיטת הפירמידה או תרמית פונזי. כשמגיע הרגע של היזמים להתחיל להחזיר את חובם לבנק, הם משווקים עוד דירות וכך מחזירים את החוב הקודם תמורת הגדלת החוב העתידי.
על מגדל הקלפים הרופף הזה התרגשה ובאה הקורונה, ואיתה האטה בשוק. סינים רבים לא יכלו לרכוש דירות חדשות, ואילו ליזמים לא היה מספיק כסף כדי להשלים את הבניה של הפרויקטים מההתחייבויות הקודמות שלהם. כך אירע שאל קריסת הבנקים (שהעניקו ביד רחבה הלוואות לפרויקטים המסוכנים האלה), הצטרפה גם קריסת היזמים ואיתם כל שוק הנדל”ן. אבל במקום להודות בטעות ולעצור, כדי להציל את עצמם, היזמים המשיכו למכור אלפים רבים של דירות כשהם כבר יודעים היטב שלא יוכלו לבנות אותן.
ניקח לדוגמה את חברת Evergrande, היזמית הגדולה ביותר בסין. היא לבדה נותרה עם מאות אלפי פרויקטים לא גמורים. החברה הזאת פשוט נמחקה כמעט לחלוטין ולאחרונה תומחרו מניותיה בסנט בודד בלבד. אזרחים תמימים ואומללים נותרו ללא קורת גג וללא כסף ועברו להתגורר בבתים בנויים למחצה, על כל המשתמע מכך. מחאות ענק פרצו במדינה, האזרחים הסינים החלו למרוד ולסרב לשלם תשלומי משכנתא עבור דירות שטרם נבנו. פירמידת השקרים ממשיכה לקרוס. היזמים פושטים את הרגל וכולם מפסידים.
ממשלת סין נכנסה לפעולה והקימה קרן סיוע של 150 מיליארד דולר, אבל עדיין, למרות כל העובדות המתוארות לעיל, פקידי ממשל סינים בכירים יוצאים בקמפיינים שמעודדים את האזרחים להמשיך ולרכוש דירות. מחירי הדירות בסין ממשיכים לצלול כבר 10 חודשים ברציפות. המשבר רחוק מלהסתיים. רבים מהבנקים בעולם השקיעו בשוק הנדל”ן הסיני, והסיכון לכלכלה העולמית גבוה.
מה אנחנו, אזרחים ישראלים, יכולים ללמוד מהקטסטרופה הסינית? ראשית, שחוב הוא דבר מסוכן. בין שאנחנו יזמים, בנקים או אזרחים פרטיים, תמיד כדאי לחשוב אלף פעם לפני שלוקחים חוב או משכנתא שאיננו בטוחים שנוכל לכסות. שנית, למרות שאין כדור בדולח למה שצופן העתיד, הכלכלה העולמית כולה עכשיו על פי התהום. המצב גם בארצות הברית, גם בסין גם באירופה (במיוחד גרמניה) וגם ביפן מאוד שביר. כל טלטלה עשויה להקריס את המערכת כולה. במידה שתהיה קריסה עולמית, היא תשפיע בוודאי גם על הכלכלה הישראלית. מה שקורה בסין יכול בהחלט לקרות גם בישראל.






תגובות